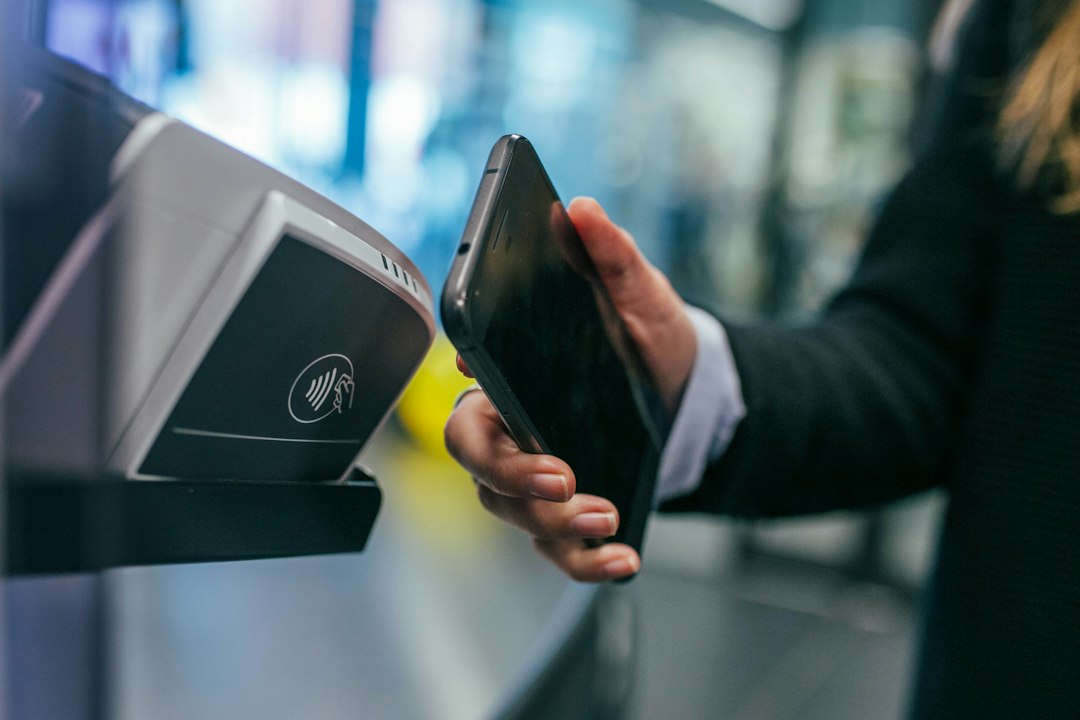
MONETRA — Pembayaran melalui aplikasi, dompet digital, mobile banking, dan QRIS membuat transaksi sehari-hari lebih cepat. Konsumen dapat membayar makanan, transportasi, tagihan, hingga belanja tanpa membawa uang tunai. Namun, kemudahan tersebut perlu diimbangi kebiasaan keamanan digital karena pelaku penipuan kerap memanfaatkan rasa terburu-buru, kepercayaan, dan kelengahan pengguna.
Dalam beberapa waktu terakhir, isu penyalahgunaan kanal pembayaran serta meningkatnya laporan penipuan transaksi digital kembali menjadi perhatian. Otoritas dan lembaga terkait mengingatkan masyarakat untuk berhati-hati terhadap rekening penampung, tautan palsu, dan permintaan transfer yang tidak biasa. Pengguna juga dapat mengikuti pengumuman dari Otoritas Jasa Keuangan (OJK) dan Bank Indonesia untuk memahami imbauan terbaru.
Modus yang perlu dikenali
Penipuan digital tidak selalu dimulai dengan peretasan teknis. Banyak kasus berawal dari rekayasa sosial, yakni pelaku menyamar sebagai petugas bank, kurir, pembeli, penjual, atau pihak pemerintah. Korban diminta membuka tautan, memasang aplikasi, memberikan kode OTP, atau memindahkan uang dengan alasan akun bermasalah maupun hadiah yang harus segera diklaim.
Pada transaksi QRIS, pengguna perlu memastikan kode yang dipindai benar-benar milik merchant yang dituju. Stiker QR palsu atau instruksi pembayaran yang tidak sesuai dapat mengalihkan uang ke penerima yang salah. Untuk penjual, bukti transaksi pada layar pelanggan tidak cukup; pembayaran harus dipastikan masuk melalui aplikasi atau mutasi resmi milik merchant.
Tujuh kebiasaan untuk mengurangi risiko
- Jangan pernah membagikan OTP, PIN, atau kata sandi. Bank dan penyedia layanan resmi tidak membutuhkan kode rahasia untuk membantu transaksi melalui chat atau telepon.
- Periksa nama penerima sebelum menyetujui pembayaran. Cocokkan nama merchant atau tujuan transfer. Jika berbeda, hentikan transaksi dan konfirmasi lewat saluran resmi.
- Hindari tautan dari pesan yang mendesak. Buka aplikasi langsung dari ikon resmi atau ketik alamat situs sendiri. Jangan memasukkan kredensial setelah mengeklik tautan yang tidak dikenal.
- Aktifkan pengamanan perangkat. Gunakan kunci layar, pembaruan sistem, autentikasi tambahan, serta PIN aplikasi yang tidak mudah ditebak.
- Batasi saldo dan limit transaksi. Sesuaikan batas transfer harian dengan kebutuhan. Untuk transaksi besar, gunakan langkah verifikasi ekstra.
- Periksa mutasi, bukan hanya notifikasi. Pastikan uang benar-benar masuk atau keluar sesuai transaksi. Simpan bukti dan catat waktu serta nomor referensi jika ada masalah.
- Gunakan kanal pengaduan resmi. Jika menemukan transaksi mencurigakan, hubungi penyedia jasa keuangan sesegera mungkin dan simpan percakapan, nomor rekening, serta bukti transfer.
Jika telanjur mentransfer uang
Kecepatan melapor sangat penting, meskipun tidak menjamin dana dapat kembali. Segera hubungi bank atau penyedia pembayaran melalui nomor dan aplikasi resmi untuk melaporkan transaksi, meminta pengamanan akun, dan menanyakan prosedur penanganan. Ganti kata sandi dari perangkat yang aman jika kredensial diduga bocor, lalu putuskan akses aplikasi mencurigakan.
Jangan membayar pihak yang mengaku bisa mengembalikan dana dengan biaya di muka. Pelaku kerap menargetkan korban untuk kedua kalinya dengan janji pemulihan dana atau bantuan hukum palsu. Laporkan pula kejadian kepada kanal resmi yang relevan dan ikuti instruksi lembaga tersebut.
Bagaimana memilih layanan fintech?
Sebelum menggunakan layanan pinjaman, investasi, atau pembayaran, periksa nama perusahaan dan izin yang sesuai dengan aktivitasnya. Jangan mengandalkan logo, testimoni, atau jumlah pengikut media sosial sebagai bukti legalitas. Baca biaya, bunga, denda, cara penagihan, serta ketentuan privasi sebelum menyetujui layanan.
Untuk pinjaman digital, hindari aplikasi yang meminta akses berlebihan ke kontak atau data pribadi yang tidak relevan. Jangan meminjam dari layanan yang tidak jelas hanya untuk menutup utang sebelumnya; langkah itu dapat memperburuk beban pembayaran.
Praktis tetap harus disertai waspada
Teknologi finansial dapat memperluas akses layanan dan menghemat waktu, tetapi tanggung jawab keamanan perlu dibagi antara penyedia layanan, merchant, regulator, dan pengguna. Kebiasaan sederhana—memeriksa penerima, menolak permintaan OTP, dan memverifikasi informasi—dapat mengurangi banyak risiko yang berasal dari rekayasa sosial.
Jadikan jeda beberapa detik sebelum menekan tombol “Bayar” sebagai kebiasaan. Dalam transaksi digital, kecepatan memang penting, tetapi verifikasi jauh lebih berharga daripada menyelesaikan pembayaran dengan terburu-buru.
Artikel ini bersifat edukatif. Jika terjadi penipuan, ikuti prosedur resmi bank, penyedia pembayaran, dan otoritas yang berwenang.